
Asya, Yıllarca Sürecek Bir Endüstriyel Süper Döngüye mi Giriyor?
Son on yıldan fazla süredir küresel sermayenin en yüksek getirili alanlarının önemli bölümü yazılım, platform ekonomileri, mobil internet ve diğer “hafif varlık” modellerinde yoğunlaştı.
Silikon Vadisi’nin teknoloji şirketleri, düşük fiziksel marjinal maliyetlerle küresel ölçekte büyüyen iş modelleri oluştururken, Asya’nın büyük bölümü küresel üretim zincirinin fiziksel altyapısını sağlayan taraf olarak kaldı.
Tayvan yarı iletken üretiminde, Güney Kore bellek ve elektronik bileşenlerde, Japonya ileri malzeme ve ekipmanlarda, Çin ise geniş ölçekli üretim ve montaj kapasitesinde kritik roller üstlendi.
Ancak bu yapı değişiyor.
Morgan Stanley’nin değerlendirmesine göre Asya, önümüzdeki yıllarda “endüstriyel süper döngü” olarak tanımlanabilecek yeni bir yatırım dönemine giriyor.
2025–2030 arasında Asya’daki sabit sermaye yatırımlarının yaklaşık 11 trilyon dolardan 16 trilyon dolara yükselmesi bekleniyor.
Yaklaşık 5 trilyon dolarlık ek yatırım anlamına gelen bu süreç yalnızca yeni fabrikalar kurulması anlamına gelmiyor.
Yapay zekâ, yarı iletkenler, enerji altyapısı, elektrik şebekeleri, savunma sanayii, otomasyon ve tedarik zincirlerinin yeniden yapılandırılması aynı anda fiziksel yatırım talebini artırıyor.
Yapay Zekâ Yarışının Kazananı Sadece Teknoloji Şirketleri Değil
Microsoft, Amazon, Google ve Meta gibi teknoloji devleri yapay zekâ altyapısına büyük ölçekli yatırımlar yapıyor.
Bu şirketler için yapay zekâ artık yalnızca yeni bir ürün kategorisi değil; rekabet avantajının korunması açısından stratejik bir zorunluluk haline geliyor.
Daha fazla GPU, daha fazla veri merkezi, daha fazla sunucu ve daha yüksek hesaplama kapasitesi gerekiyor.
Ancak bu harcamaların önemli bir bölümü ABD’de gerçekleşen yazılım yatırımlarından ibaret değil.
Asıl dikkat çekici nokta burada başlıyor:
Silikon Vadisi’nin sermaye harcamalarının önemli bir bölümü Asya’nın sanayi üretimine dönüşüyor.
İleri yapay zekâ çipleri için Tayvan’daki TSMC’nin üretim kapasitesine ihtiyaç duyuluyor.
İleri paketleme teknolojileri yine Asya’daki üretim ekosistemine dayanıyor.
Yüksek bant genişlikli belleklerde Güney Koreli Samsung ve SK Hynix kritik konumda bulunuyor.
Optik modüller, PCB’ler ve çok sayıda elektronik bileşen ise Çin’in özellikle Yangtze Deltası ve İnci Nehri Deltası gibi yoğun sanayi bölgelerindeki üretim kapasitesinden besleniyor.
Dolayısıyla teknoloji şirketlerinin milyarlarca dolarlık yatırım bütçeleri, Asya’daki üreticilerin sipariş defterlerine dönüşüyor.
Bu durum küresel ekonomide önemli bir değişime işaret ediyor:
Dijital ekonominin büyümesi yeniden fiziksel sanayi yatırımlarını tetikliyor.
Yapay Zekânın Görünmeyen Sınırı: Elektrik
Yapay zekâ tartışmalarında genellikle GPU’lar, veri merkezleri ve algoritmalar konuşuluyor.
Ancak yapay zekâ altyapısının en kritik girdilerinden biri çok daha temel:
Elektrik.
Büyük veri merkezleri yüksek miktarda elektrik tüketiyor. Binlerce veya on binlerce GPU’nun aynı tesiste çalışması, enerji talebini olağanüstü seviyelere çıkarıyor.
Bu nedenle yapay zekâ yarışının bir sonraki aşaması yalnızca daha güçlü çipler üretmek değil.
Aynı zamanda:
- Daha fazla elektrik üretmek,
- Yeni trafo merkezleri kurmak,
- İletim hatlarını genişletmek,
- Yüksek gerilim ekipmanları üretmek,
- Veri merkezlerini şebekeye bağlamak
zorunda olmak anlamına geliyor.
Kaynak metne göre ABD’de yeni enerji santralleri ve veri merkezlerinin şebekeye bağlanması yıllar sürebiliyor. Yüksek gerilim trafolarındaki üretim kapasitesi ve tedarik süreleri de bu darboğazın önemli parçalarından biri olarak öne çıkıyor.
Bu noktada Asya’nın sanayi kapasitesi yeniden stratejik hale geliyor.
Çin’in Enerji Ekipmanlarındaki Gücü
Çin’in yenilenebilir enerji yatırımları yalnızca kendi enerji dönüşümünü hızlandırmıyor.
Aynı zamanda dünya genelindeki güneş paneli, rüzgâr türbini ve batarya maliyetlerinin düşmesine katkıda bulunan devasa bir üretim ekosistemi oluşturuyor.
Bunun yanında Çin, ultra yüksek gerilim (UHV) enerji iletimi ve ağır elektrik ekipmanlarında geniş bir tedarik zincirine sahip.
Bu durum yapay zekâ yatırımları ile Çin’in sanayi kapasitesi arasında doğrudan bir bağlantı oluşturuyor.
Çünkü yapay zekâ altyapısının büyümesi:
GPU → Veri Merkezi → Elektrik → Trafo → İletim Hattı → Ağ Ekipmanı
şeklinde genişleyen bir fiziksel yatırım zinciri yaratıyor.
Dolayısıyla yapay zekâ ekonomisinin büyümesi, yalnızca teknoloji şirketlerine değil; çelik, bakır, elektrik ekipmanı, enerji, otomasyon ve ağır sanayi şirketlerine de talep yaratıyor.
Üçüncü Güç: Savunma ve Çift Kullanımlı Teknolojiler
Asya’daki endüstriyel yatırım dalgasının yalnızca yapay zekâ ile açıklanması yeterli değil.
İkinci önemli faktör enerji altyapısıysa, üçüncü önemli faktör savunma harcamalarındaki artış.
Japonya’nın savunma bütçesini artırması ve Çin’in savunma sanayiinde daha yüksek ölçekte yerli üretim kapasitesi oluşturma çabaları, bölgedeki sanayi yatırımlarını destekleyen başka bir talep alanı yaratıyor.
Burada kritik kavram ise çift kullanımlı teknoloji.
Modern savunma sistemlerinin önemli bir bölümü sivil teknolojilerle aynı üretim altyapısından beslenebiliyor.
Örneğin:
- Elektrikli araç motorları,
- Yüksek enerji yoğunluklu bataryalar,
- Sensörler,
- Kontrol çipleri,
- Kamera sistemleri,
- RF bileşenleri,
- Robotik sistemler
hem sivil hem de askeri uygulamalarda kullanılabiliyor.
Bu nedenle güçlü bir tüketici elektroniği ve otomotiv sanayisine sahip ülkeler, gerektiğinde savunma üretim kapasitesini de daha hızlı ölçeklendirebiliyor.
Bu durum Asya’nın sanayi ekosistemine önemli bir talep güvenliği sağlıyor.
Çin +1 Gerçekten Çin’in Kaybı mı?
Son yılların en önemli tedarik zinciri kavramlarından biri China +1.
Şirketler jeopolitik riskleri, gümrük vergilerini ve tek ülkeye bağımlılığı azaltmak amacıyla üretimlerinin bir bölümünü Vietnam, Hindistan ve Malezya gibi ülkelere taşıyor.
İlk bakışta bu süreç Çin’in üretim gücünün zayıflaması olarak görülebilir.
Ancak fiziksel üretim söz konusu olduğunda tablo daha karmaşık.
Çünkü bir fabrikanın kurulması yalnızca binanın inşa edilmesinden ibaret değil.
Bir üretim ekosistemi için:
- Kalıp üreticileri,
- Makine üreticileri,
- Elektrik altyapısı,
- Limanlar,
- Karayolları,
- Lojistik şirketleri,
- İkinci ve üçüncü kademe tedarikçiler,
- Teknik iş gücü
gibi çok sayıda unsur gerekiyor.
Vietnam veya Hindistan’da yeni bir montaj tesisi kurulurken gerekli makine, kalıp ve hassas bileşenlerin önemli bölümü hâlâ Asya’nın mevcut sanayi merkezlerinden tedarik edilebiliyor.
Bu nedenle China +1, bazı durumlarda Çin’deki kapasitenin tamamen ortadan kalkması yerine Asya genelindeki toplam sanayi kapasitesinin büyümesine yol açıyor.
Çin +1: Üretimin Dağılması, Yatırımın Artması
Bu sürecin ilginç sonucu şu:
Eskiden Çin’de tek bir fabrikada gerçekleştirilen üretimin bir bölümü artık farklı ülkelerde ikinci bir fabrika kurulmasını gerektirebiliyor.
Bu durum tedarik zincirlerinin verimliliğini azaltabilir.
Ancak aynı zamanda toplam sabit sermaye yatırımını artırır.
Bir ürünün Çin’de üretilmesi için gerekli makine sayısı bir iken, aynı ürünün Çin + Vietnam modeliyle üretilmesi iki ayrı üretim hattı ve iki ayrı altyapı yatırımı gerektirebilir.
Böylece:
Tedarik zinciri çeşitleniyor → Fabrika sayısı artıyor → Makine talebi yükseliyor → Sanayi yatırımı büyüyor.
Bu zincirin üst kısmındaki Çin, Japonya ve Güney Koreli makine ve bileşen üreticileri açısından sonuç yeni siparişler anlamına gelebiliyor.
Ancak Her Süper Döngünün Bir Riski Var
Yüksek sermaye yatırımları her zaman olumlu sonuç üretmez.
Finansal tarih, aşırı yatırım dönemlerinin ardından kapasite fazlası, fiyat savaşları ve kâr marjı düşüşlerinin gelebileceğini gösteriyor.
Bugün yapay zekâ yatırımlarının büyük bölümü gelecekte oluşacağı düşünülen talebe dayanıyor.
Eğer yapay zekâdan elde edilen gelirler şirketlerin yaptığı devasa yatırımların gerisinde kalırsa, Wall Street’in yaklaşımı değişebilir.
Sermaye harcamaları azaltılabilir.
Bu da Asya’daki yarı iletken, elektronik, enerji ekipmanı ve makine üreticileri üzerinde ciddi bir baskı oluşturabilir.
Ancak burada önemli bir ayrım var:
Finansal yatırımın başarısız olması ile fiziksel yatırımın ortadan kalkması aynı şey değildir.
1873’ten Bugüne: “Üretken Enkaz”
Kaynak metin bu durumu 1873 demiryolu krizine benzetiyor.
- yüzyılda demiryolları dönemin en büyük teknolojik yatırım hikâyelerinden biriydi.
Şirketler büyük miktarlarda sermaye topladı ve çok hızlı şekilde demiryolu hatları inşa etti.
Ancak beklenen getiriler gerçekleşmeyince finansal sistem ciddi bir kriz yaşadı.
Birçok demiryolu şirketi iflas etti.
Fakat raylar yerinde kaldı.
Finansal değer kaybolmuş olsa bile fiziksel altyapı yok olmadı.
Aksine, sonraki yıllarda bu demiryolu ağı ABD’nin lojistik maliyetlerini düşürerek ülkenin sanayi gücünün temel unsurlarından biri haline geldi.
Bugünkü Asya yatırımları için de benzer bir ihtimal söz konusu olabilir.
Asya’nın “Üretken Enkazı” Geleceğin Altyapısı Olabilir
Yapay zekâ yatırımları beklenen getiriyi üretmezse bazı şirketlerin hisseleri düşebilir.
Bazı veri merkezleri atıl kapasiteyle karşı karşıya kalabilir.
Bazı üreticiler kapasite fazlası yaşayabilir.
Ancak bu yatırımların tamamı ortadan kalkmaz.
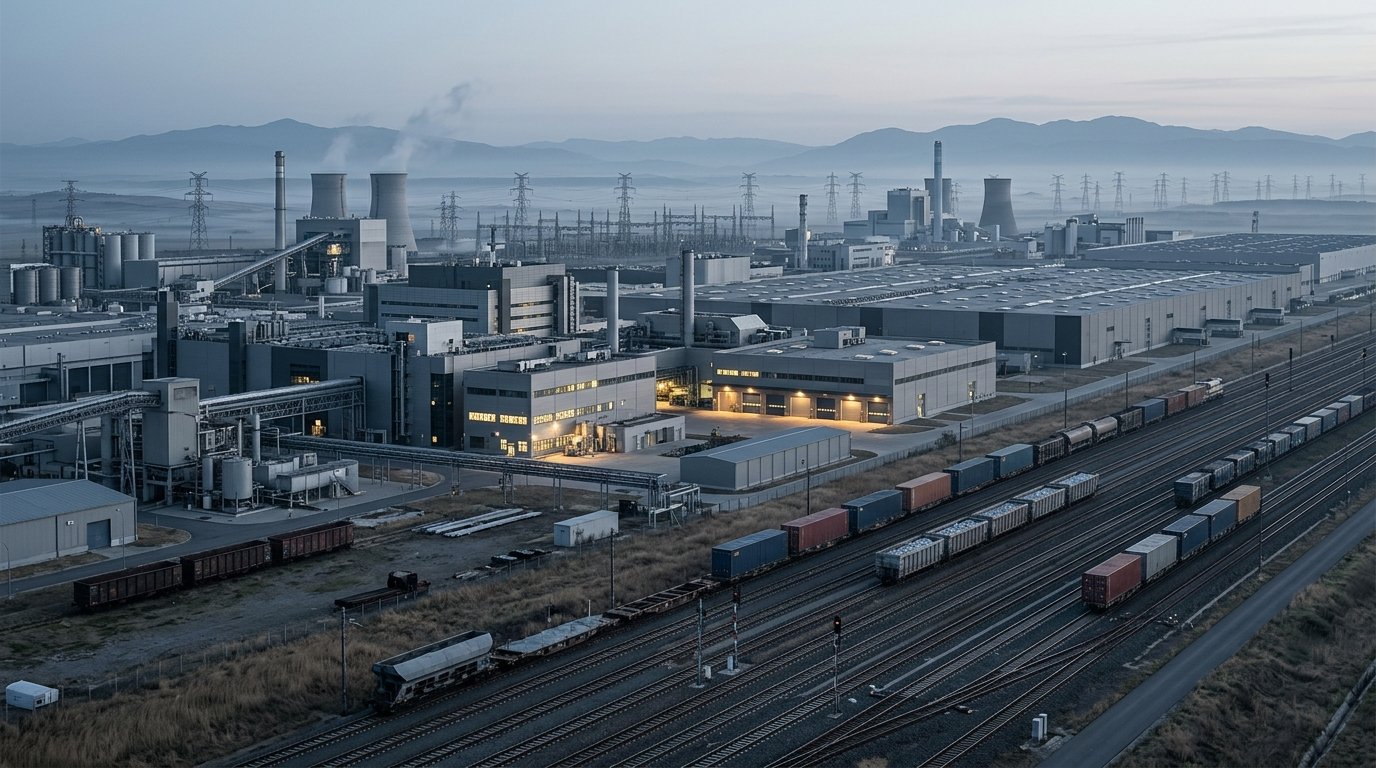
Kurulan:
- Yarı iletken fabrikaları,
- Enerji santralleri,
- Ultra yüksek gerilim hatları,
- Veri merkezleri,
- Endüstriyel robot sistemleri,
- Sanayi parkları,
- Makine üretim tesisleri,
- Lojistik altyapıları
fiziksel dünyada varlığını sürdürür.
Bu nedenle kaynak metnin kullandığı “üretken enkaz” kavramı önemli bir ayrımı ortaya koyuyor:
Finansal balon patlayabilir; ancak fiziksel kapasite kalabilir.
Ve bu kapasite daha sonra daha düşük değerlemelerle yeni sektörlerin büyümesine hizmet edebilir.
CTT Perspektifi: Asya’daki Dönüşüm Türkiye İçin Ne Anlama Geliyor?
Asya’daki bu dönüşüm, Türkiye’deki şirketler açısından yalnızca uzak bir makroekonomik gelişme olarak değerlendirilmemeli.
Çünkü Türkiye’nin Çin ve Asya ile olan ticari ilişkileri giderek daha fazla ürün tedarikinden teknoloji, makine, komponent ve üretim altyapısına doğru genişleyen bir çerçevede ele alınabilir.
Özellikle aşağıdaki alanlar yakından takip edilmeli:
1. Endüstriyel makine ve otomasyon
Çin’in üretim kapasitesindeki artış, makine ve otomasyon ekipmanlarının küresel rekabetini daha da artırabilir.
2. Enerji ekipmanları
Trafo, güneş enerjisi, batarya, elektrik dağıtım ekipmanları ve enerji depolama sistemleri önümüzdeki dönemde kritik tedarik başlıkları arasında olabilir.
3. Elektrikli araç ve batarya ekosistemi
Elektrikli araç üretimi yalnızca otomotiv sektörünü değil; motor, batarya, elektronik, yazılım, güç elektroniği ve şarj altyapısını birlikte dönüştürüyor.
4. Çin +1 fırsatları
Vietnam, Hindistan ve diğer Asya ülkelerinde üretim kapasitesinin artması, Türkiye’deki şirketler açısından yeni tedarik ve iş ortaklığı modellerinin oluşmasına neden olabilir.
5. Tedarik zinciri yeniden yapılanması
Küresel şirketlerin tek ülkeye bağımlılığı azaltma çabası, Türkiye için Avrupa ile Asya arasında yeni lojistik ve üretim bağlantıları oluşturma fırsatı yaratabilir.
Sonuç: Finansal Sermaye Kırılgan, Fiziksel Sanayi Daha Kalıcı
Bugün dünyanın en büyük teknoloji şirketleri yapay zekâ için trilyonlarca dolarlık bir yatırım yarışına giriyor.
Bu yarışın görünür yüzü Nvidia, veri merkezleri, GPU’lar ve yapay zekâ modelleri.
Ancak görünmeyen yüzü çok daha büyük:
Fabrikalar.
Trafolar.
Elektrik hatları.
Çelik.
Bakır.
Robotlar.
Yarı iletken tesisleri.
Makine parkları.
Lojistik altyapısı.
Ve bu fiziksel dünyanın önemli bir bölümü Asya’da bulunuyor.
Bu nedenle önümüzdeki yılların hikâyesi yalnızca “yapay zekâ balonu” olarak okunmamalı.
Daha geniş açıdan bakıldığında, yapay zekâ yatırımları Asya’daki mevcut üretim altyapısını genişleten; enerji, savunma, otomasyon ve Çin +1 yatırımlarıyla birleşen daha büyük bir endüstriyel sermaye döngüsünün parçası olabilir.
Morgan Stanley’nin işaret ettiği 2025–2030 yatırım perspektifinin asıl önemi de burada ortaya çıkıyor:
Dijital ekonominin geleceği, yeniden fiziksel sanayinin kapasitesine bağlı hale geliyor.
Ve bu dönüşümün merkezinde Asya bulunuyor.
CTT Danışmanlık Perspektifi:
Küresel tedarik zincirlerinde yaşanan bu dönüşüm, Türkiye’deki üretici, ithalatçı ve yatırımcı şirketler açısından yalnızca bir risk değil; doğru ürün, doğru tedarikçi ve doğru pazar stratejisi oluşturulduğunda önemli fırsatlar da yaratabilir.