
Bir dönem Avrupa’da “Made in China” ifadesi düşük maliyet, düşük kalite ve güvenlik tartışmalarıyla birlikte anılıyordu. Bremerhaven limanına 2005 yılında ulaşan Jiangling Landwind örneği, Avrupa kamuoyundaki bu algının sembollerinden biri haline gelmişti.
Ancak bugün Avrupa limanlarına ulaşan Çin üretimi otomobiller aynı hikâyeyi anlatmıyor.
BMW iX3, MINI Cooper, Cupra Tavascan, Polestar 4 ve Smart #5 gibi farklı markalara ait modellerin Çin’deki üretim ekosistemlerinden Avrupa pazarına ulaşması, otomotiv sektöründeki dönüşümün yalnızca Çinli markaların yükselişi olmadığını gösteriyor.
Asıl değişim, otomobilin hangi ülkede üretildiğinden çok; tasarım, platform, batarya, elektronik, yazılım, sermaye ve üretim yetkinliğinin hangi ekosistemlerde birleştiğiyle ilgili.
Bu nedenle Avrupa otomotivindeki rekabet artık yalnızca araç satışları üzerinden değil, değer zincirinin hangi bölümünün kim tarafından kontrol edildiği üzerinden okunmalıdır.
01 — OTOMOBİLİN ÜLKE KİMLİĞİ DEĞİŞİYOR
Geleneksel otomotiv modelinde bir aracın kimliği büyük ölçüde markası ve üretildiği ülke üzerinden tanımlanıyordu.
Yeni nesil elektrikli araçlarda ise bu yaklaşım giderek daha karmaşık hale geliyor.
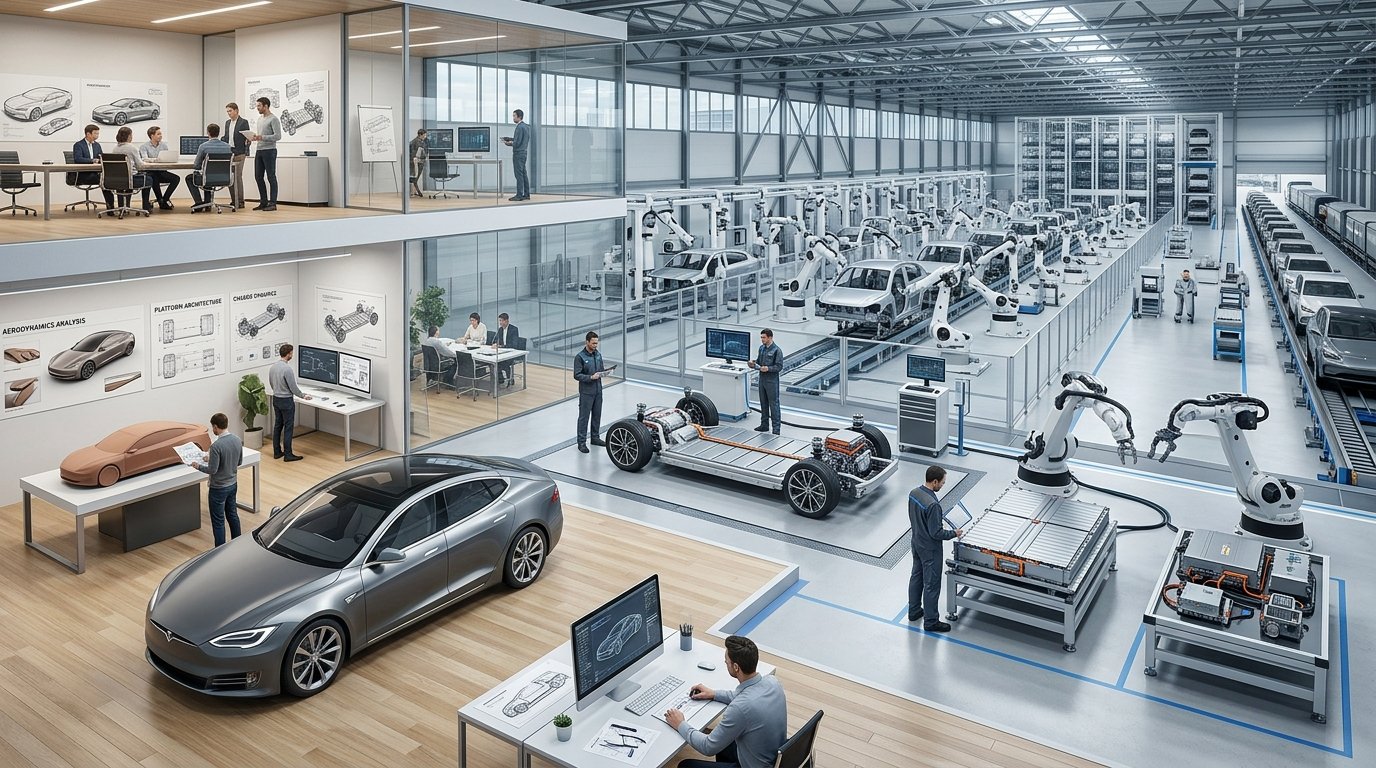
Smart #5 bunun dikkat çekici örneklerinden biri. Tasarım ve marka tarafında Mercedes etkisi bulunurken platform Geely’nin SEA mimarisine, elektrik ve elektronik sistemlerinin önemli bölümleri Çinli tedarikçilere, yazılım optimizasyonu ise Çin’deki teknoloji ekosistemine dayanıyor. Nihai montaj da Çin’de gerçekleştiriliyor.
Dolayısıyla yeni otomobilin “milliyeti”, tek bir ülke veya fabrikayla açıklanabilecek kadar basit değil.
Otomotivde değer artık aracın tamamından çok, onu oluşturan teknolojik ve endüstriyel katmanlarda dağılıyor.
02 — OTOMOTİV DEĞER ZİNCİRİ PARÇALANIYOR
Yeni otomotiv değer zincirini altı temel katmanda değerlendirmek mümkün:
- Marka
- Sermaye
- Tasarım
- Fiziksel araç platformu
- Parça ve teknoloji ekosistemi
- Nihai montaj
Smart #5, Cupra Tavascan, Polestar 4 ve BMW iX3 gibi örnekler bu katmanların farklı şirketler ve farklı ülkeler arasında nasıl dağıldığını gösteriyor.
Bu değişim Avrupa açısından önemli bir soruyu gündeme getiriyor:
Bir şirket otomobilin markasına sahip olmaya devam ederken, aracın teknolojik altyapısındaki kontrolünü ne ölçüde koruyabilir?
Elektrifikasyon ve yazılımın ağırlığının artmasıyla birlikte bu soru, önümüzdeki dönemde otomotiv rekabetinin merkezinde yer alabilir.
03 — ASIL REKABET SANAYİ EKOSİSTEMİNDE
Otomotiv sektöründe rekabet yalnızca iyi otomobil tasarlamakla sınırlı değil.
Batarya hücreleri, güç elektroniği, yarı iletkenler, yazılım, sensörler, üretim ekipmanları ve mühendislik altyapısı aynı ekosistemin parçaları haline geliyor.
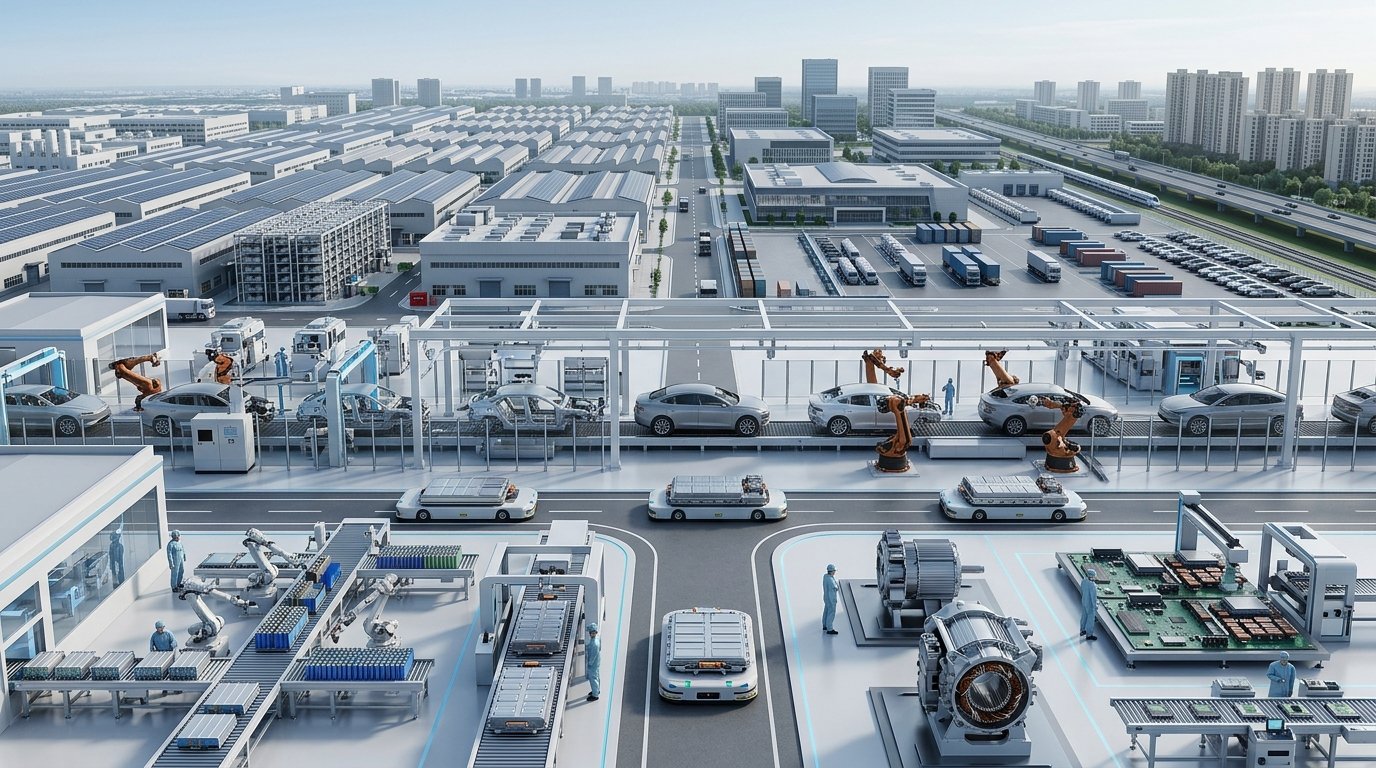
Bu nedenle üretim kapasitesinin yanında üretim bilgisinin ve tedarikçi ağının korunması da stratejik önem taşıyor.
Analizde Northvolt örneği bu açıdan ele alınıyor. “Industrial Commons” yaklaşımına göre üretim deneyimi, yalnızca makinelerden oluşmayan; mühendisler, teknisyenler, tedarikçiler, süreç bilgisi ve üretim kültürünün birlikte oluşturduğu bir ekosistem.
04 — ÜRETİMİ KAYBETMEK, BİLGİYİ DE KAYBETMEK ANLAMINA GELEBİLİR
Üretimin başka bir bölgeye taşınması yalnızca fabrika kapasitesinin kaybedilmesi anlamına gelmeyebilir.
Üretim sırasında ortaya çıkan pratik bilgi, tedarikçi ilişkileri, kalite süreçleri ve mühendislik deneyimi de aynı ekosistem içerisinde gelişir.
Bu nedenle Avrupa otomotivinin geleceği açısından temel meselelerden biri, üretim ile Ar-Ge arasındaki bağın korunmasıdır.
Çünkü üretimden uzaklaşan bir ekosistemin uzun vadede ürün geliştirme hızını ve maliyet avantajını koruması daha zor hale gelebilir.
05 — BATARYA REKABETİN MERKEZİNE YERLEŞİYOR
Elektrikli araçların yaygınlaşmasıyla birlikte batarya, otomotiv değer zincirinin en kritik bileşenlerinden biri haline geliyor.
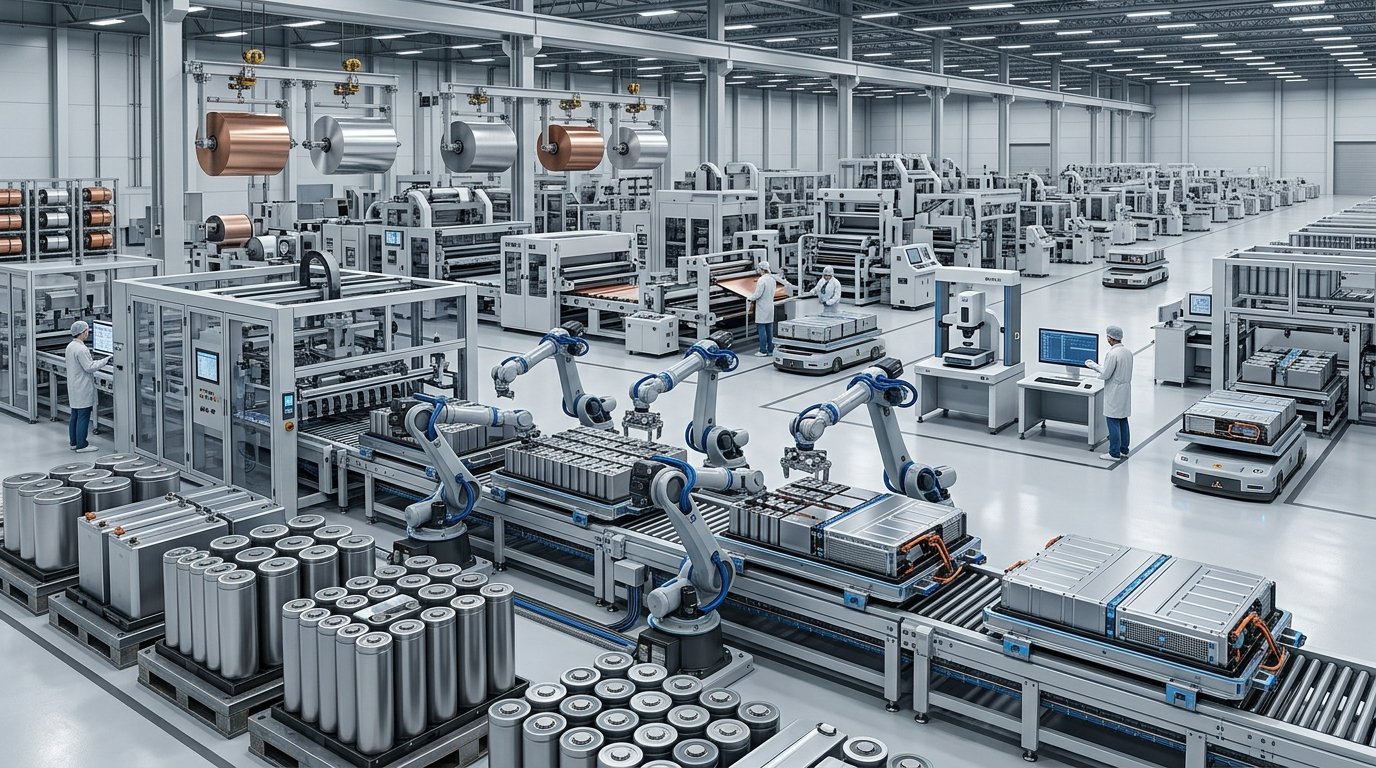
Analizde Avrupa’nın bu alandaki dönüşümü Stellantis ve CATL’nin İspanya’da planladığı LFP batarya fabrikası üzerinden ele alınıyor. Açıklanan yatırım tutarı 4,1 milyar avroya kadar çıkıyor.
Bu gelişme, Avrupa otomotiv şirketlerinin Çin’in batarya ekosistemiyle yalnızca rekabet etmediğini; aynı zamanda bu ekosistemle ortaklıklar ve yatırımlar üzerinden entegre olduğunu gösteren örneklerden biri.
Dolayısıyla batarya rekabeti artık yalnızca hücre üretimi değil;
- maliyet,
- hammadde erişimi,
- üretim ölçeği,
- teknoloji,
- tedarik güvenliği
ve üretim hızı üzerinden şekilleniyor.
06 — ÜRÜN GELİŞTİRME HIZI YENİ REKABET ALANI
Geleneksel otomotiv sektöründe yeni bir modelin geliştirilmesi uzun yıllar sürebilen karmaşık bir süreçti.
Elektrikli araç ve yazılım tabanlı otomotiv ekosisteminde ise ürün geliştirme döngüsünün hızlanması giderek daha önemli hale geliyor.
Analizde Çin’deki geliştirme döngülerinin bazı durumlarda 18–24 aya kadar inerken Avrupa’daki süreçlerin 36 ayın üzerine çıkabildiği belirtiliyor.
Bu fark yalnızca mühendislik hızını değil, şirketlerin pazardaki değişikliklere ne kadar hızlı cevap verebildiğini de etkileyebilir.
07 — OTOMOBİL MEKANİK ÜRÜNDEN YAZILIM PLATFORMUNA DÖNÜŞÜYOR
Yeni nesil otomobillerde rekabetin önemli bir bölümü mekanik sistemlerden yazılım ve elektronik mimariye doğru kayıyor.
Software Defined Vehicle — SDV yaklaşımı bu dönüşümün merkezinde bulunuyor.
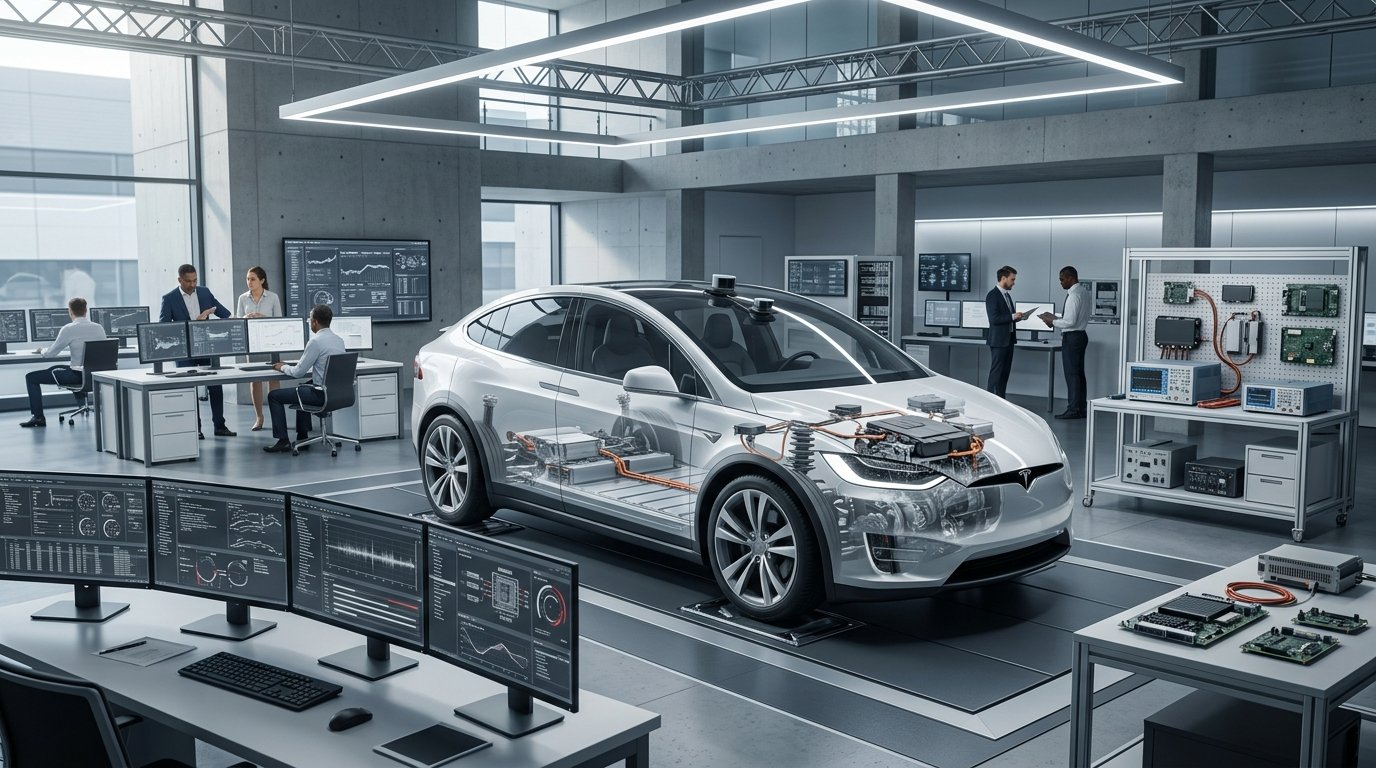
Araç artık yalnızca fabrikadan çıktığı gün sahip olduğu özelliklerle tanımlanmıyor. Yazılım, bağlantılı servisler, sürüş destek sistemleri ve dijital fonksiyonlar aracın kullanım deneyiminin önemli parçaları haline geliyor.
Analizde BMW-Huawei ve Audi-SAIC örnekleri üzerinden Çin’deki yazılım ve akıllı sürüş ekosisteminin Avrupa otomotiv sektörü açısından taşıdığı önem ele alınıyor.
Bu durum otomotiv sektörünü giderek teknoloji şirketleriyle daha yakın bir rekabet alanına taşıyor.
08 — GÜMRÜK DUVARLARI DEĞER ZİNCİRİNİ TAMAMEN DEĞİŞTİRMİYOR
Avrupa’nın Çin üretimi elektrikli araçlara yönelik ticaret politikaları, Çin ile Avrupa otomotiv sektörü arasındaki ilişkinin önemli boyutlarından biri.
Analizde Avrupa Birliği’nin Çin üretimi elektrikli araçlara yönelik ek vergileri ve Cupra Tavascan örneği üzerinden bu politikaların üretim kararları üzerindeki etkileri inceleniyor.
Ancak üretimin küresel ölçekte parçalanmış yapısı, yalnızca gümrük vergileriyle açıklanabilecek kadar basit değil.
Volvo EX30’un Avrupa üretimine taşınması ve Polestar’ın farklı üretim merkezlerini kullanması gibi örnekler, şirketlerin üretim ağlarını pazar koşullarına göre yeniden yapılandırabildiğini gösteriyor.
09 — AVRUPA İÇİN “DETROİTLEŞME” RİSKİ NE ANLAMA GELİYOR?
Analizin önemli sorularından biri Avrupa’nın otomotiv sanayisinde üretim gücünü kaybetmesinin uzun vadede ne anlama gelebileceği.
Detroit örneğinde olduğu gibi büyük bir sanayi merkezinin yalnızca fabrikaları değil, çevresindeki tedarikçi, mühendislik ve iş gücü ekosistemini de kaybetmesi daha geniş bir ekonomik dönüşüm yaratabilir.
Avrupa’da Volkswagen’in üretim kapasitesi ve istihdam kararları, Alman Mittelstand şirketlerinin karşılaştığı maliyet baskıları ve otomotiv çiplerine yönelik siparişlerdeki değişimler bu çerçevede ele alınıyor.
Buradaki temel mesele yalnızca kaç otomobil üretildiği değil, otomobil üretiminin arkasındaki endüstriyel ekosistemin ne kadarının Avrupa’da kaldığıdır.
10 — 2030’A DOĞRU YENİ OTOMOBİL
2030’a yaklaşırken ortaya çıkabilecek otomobil modeli bugünkü geleneksel üretim anlayışından oldukça farklı olabilir.
Marka Avrupa’ya ait olabilir.
Batarya Çin’den gelebilir.
Yazılım Çin merkezli bir teknoloji şirketi tarafından geliştirilebilir.
Araç Avrupa’da monte edilebilir.
Parçalar farklı ülkelerden tedarik edilebilir.
Ve yazılımın güncellenmesi başka bir ülkedeki ekip tarafından gerçekleştirilebilir.
Analizin son bölümündeki örnek bu çok merkezli otomotiv modelini Alfa Romeo, CATL, Horizon Robotics ve Avrupa üretim merkezleri üzerinden somutlaştırıyor.
Bu nedenle geleceğin otomotiv rekabetini yalnızca “Avrupa mı, Çin mi?” sorusuyla değerlendirmek yeterli olmayabilir.
Daha önemli soru şudur:
Otomobilin hangi kritik katmanında kim kontrol sahibi olacak?
CTT DANIŞMANLIK PERSPEKTİFİ
Avrupa otomotiv sektöründeki dönüşüm, Çin’in yalnızca daha fazla araç üretmesiyle açıklanabilecek bir gelişme değil.
Daha geniş bir değişim yaşanıyor.
Batarya + elektronik + yazılım + üretim + tedarik zinciri + sermaye + mühendislik aynı değer zinciri içerisinde birbirine daha fazla bağlanıyor.
Çin’in avantajı yalnızca üretim kapasitesinden değil, bu farklı katmanların aynı ekosistem içerisinde birbirine bağlanabilmesinden kaynaklanan bir yapı olarak analiz ediliyor.
Avrupa açısından ise kritik konu, kendi marka gücünü korurken bu yeni değer zincirinin stratejik katmanlarında ne ölçüde kontrol sahibi olabileceği.
SONUÇ
Avrupa otomotiv sektörünün karşı karşıya olduğu dönüşüm, klasik anlamda bir “Çin’den araç ithalatı” meselesinden daha büyük.
Elektrikli araçlar, batarya teknolojisi, yazılım ve yeni nesil üretim sistemleri otomotiv değer zincirinin yapısını değiştiriyor.
Bu süreçte üretim kapasitesi kadar üretim bilgisi, tedarikçi ağı, teknoloji ekosistemi ve geliştirme hızı da stratejik hale geliyor.
Önümüzdeki dönemde otomotiv sektöründe rekabet yalnızca hangi markanın daha fazla araç sattığıyla değil, hangi şirketin değer zincirinin kritik noktalarını kontrol ettiğiyle belirlenecek.